Mostrando entradas con la etiqueta USA - Existing home sales. Mostrar todas las entradas

26 febrero 2008

Más indicadores recesivos de la economía americana

En primer lugar, las ventas de usadas (resales) caen de nuevo en Enero un -0.4% mensual y -23.4% anual, con una importante subida de los inventarios de pendientes de vender hasta los 4.19 millones, lo que representa un periodo medio de 10.1 meses.

El precio medio se va a -4.6% anual y esta semana se publicará el S&P/Case-Shiller y el de la Office of Federal Housing Enterprise Oversight (OFHEO).

Por otro lado, el Philly Fed de febrero, como se aprecia en el gráfico, se sitúa claramente en zona recesiva, en negativo tanto situación actual como expectativas, a niveles de 2001 (anterior recesión)

Por último, el leading indicator de Enero, tampoco deja lugar a dudas: -0.1% mensual, -2.0% semestral y -1.6% anual

24 enero 2008

US: Caen la venta de las viviendas nuevas, usadas, ..

Nueva mala noticia sobre la edificación residencial en USA: caída en diciembre de las ventas de segunda mano de -2.2%, dejando un saldo anual de -22%, 4.89 millones.

El precio para el año que acabamos de cerrar para las unifamiliares ha caído un -1.8%, nunca había caído la segunda mano en los 40 años de historia de este indicador que elabora la NAR (National Association of Realtors) aunque se estima que el precio no había caído desde la Gran Depresión de la década de 1930.


28 noviembre 2007

Ventas de usadas en USA: más de lo mismo

Estas son las cifras de las ventas de viviendas usadas en Octubre en USA, que hablan por sí solas:

  • Caída -1.2% mensual y -20.7% anual, menor ritmo desde 1999
  • Caída de los precios hasta -5.1%, con fuerza en el Sud y el Oeste (Florida, California, etc.)
  • Récord de los inventarios (casas sin vender) de los últimos 22 años (desde Julio 1985), dando un periodo medio de venta de 10.8 meses

24 octubre 2007

Ventas viviendas usadas en USA caen -8% en Sept., y su precio un -5,7%

¿Puede caer más aún? Las ventas un -8% en un mes, -19% en un año; el precio un -5.7% en un mes, -4.2% en un año; el periodo de venta (como ratio entre el inventario y las ventas) a 10.5 meses vs los 9.6 meses de Agosto...

Sin comentarios. Suerte que en España no tenemos estadísticas actualizadas y así nunca sabremos que ha pasado, sólo notaremos una fuerte depresión.. económica

25 septiembre 2007

Lluvía de pésimos datos para la construcción y el consumo en USA

1. Los precios de Julio, según el índice S&P/Case-Shiller bajan en Julio un -0.6% y -0.4% en las 10 y 20 principales ciudades, dejando un registro anual de.. -4.5% y -3.9% ... Mayores caídas desde Julio 1991
2. Las ventas de viviendas usadas bajan en Agosto y también baten récords: 5,5 millones anualizados, -12,8% anual, menores desde Agosto 2002. El inventario en máximos desde Mayo 1989 !! (ya hemos cambiado de década, siempre eran datos relativos hasta el 1991) que dejan un periodo en stock o de venta de 9,8 meses
3. El consumidor siente ya los escalofríos de tanta publicidad negativa, credit crunch, recesión, deflación activos, etc. y el índice del Conference Board baja de 105.6 a 99.8 (la esperaban en 103.8), situación actual de 130.1 a 121.7 y expectativas de 89.2 a 85.2

Sin palabras, y más cuando los índices bursátiles coquetean con máximos históricos..

28 agosto 2007

Factores mercado bajista: similitudes con crash 1929 y 1987

Los mercados financieros han rebotado al alza tras las fuertes caídas pero si comparamos este rebote con los que hubo tras las primeras caídas en 1929 y 1987 serían similares:

Si se diera la misma situación, donde la 1º onda ha sido parecida en tiempo y pérdida, ahora tocaría iniciar la 3º onda a la baja. O en caso contrario, como decía Irving Fisher el 14 de Noviembre de 1929, "The end of the decline of the Stock Market will probably not be long, only a few days at most", sólo que en 1932 la bolsa ya había bajado un 91%. Antes de la crisis, el 80-90% de los automóviles, muebles, fonógrafos,.. se hacía a crédito.

Los factores del mercado siguen bajistas:
* Volatilidad rebotan tras las últimas alzas de los mercados pero siguen por encima de 20: VIX 22.72 / VDAX 23.46
* Líneas avance-retroceso también han recuperado en parte pero siguen bajistas y lejos de los máximos: $NYAD 107.000 diario y 191.000 semanal
* Divisas del carry trade tras días alcistas (6 para USDJPY y 3 para EURCHF) vuelven a ser bajistas por 2º día: USDJPY 115.6 y EURCHF 1,64

Las ventas de usadas en USA vuelven las aguas a su cauce: a la realidad de la recesión en la construcción

Lo más preocupante del dato de Existing home sales es la fuerte subida de inventarios hasta 4,592M, el máximo en 16 años. Por su lado las ventas han caído un -0.2% mensual hasta la tasa anualizada de 5,75M, el menor dato desde Noviembre 2002. En datos interanuales, la bajada es de un 9%.
Estos 2 datos nos dejan el ratio de plazo de venta en 9,6 meses, el mayor desde Octubre 1991. Destaca la fuerte subida de inventarios de los pisos (condominium) con un 20% hasta 0,742M, un plazo de 11,9 meses

El precio bajó un -0.6% respecto Julio del año anterior, con una caída importante en el Sud con más del 2%

15 agosto 2007

Peor confianza de los homebuilders en 16 años

Cada nuevo dato macroeconómico es peor que el anterior: el índice NAHB baja a 22 desde 24, el peor registro en 16 años. El componente del tráfico de potenciales compradores se sitúa en 16, muy lejos de la frontera de 50. Ojalá tuvieramos este indicador en España...

También se ha publicado las ventas de viviendas usadas en USA, las existing home sales, en la misma línea, que en Junio se han situado en 5.750.000 anuales, bajando un -3.8% mensual y -11.4% anual. El inventario, en 4,2 millones, baja ligeramente este mes pero está un +12.3% anual, dejando el plazo de venta en 8,76 meses.

Por cierto, ¿cómo están los mercados financieros?¿siguen las condiciones para seguir bajando?
La respuesta a la primera pregunta es fatal y a la segunda, según los siguientes parámetros, totalmente bajistas:

* Volatilidad muy elevada, superior a 20: VIX 30.67 / VDAX 27.37
* Líneas avance-retroceso bajistas y lejos de los máximos y de recientes soportes: $NYAD 100.000 diario y 186.000 semanal
* Divisas del carry trade de nuevo bajistas, bastante bajistas: USDJPY 116.52 a niveles de Marzo tras el primer susto y EURCHF <1,64 a niveles de Abril

25 julio 2007

Recesión en toda regla en la edificación residencial USA

National Association of Realtors ha publicado las ventas de viviendas usadas en USA: 5.575.000 en Junio frente a los 5.990.000 anteriores, un -3.8% mensual ó -11.4% anual. El inventario baja pero como las ventas también, el plazo de venta se va a 8.8 meses, el máximo en 15 años. Por cierto, las ventas también llegan al mínimo de 5 años.
Esta crisis va a afectar a la venta de coches y todo, ya que los consumidores no pueden hacer lo que hacían antes: pedir un préstamo sobrevalorado donde incluían coches, viajes, etc.

24 abril 2007

Ni un dato bueno en USA ni en España

Invertia emitía un titular anunciando LA BURBUJA INMOBILIARIA ESTALLA EN BOLSA TRAS EL BRUTAL DESPLOME DE ASTROC. Algún día tenía que suceder y las declaraciones en TV de los expertos es que es todo el mundo sabía que estaban sobrevaloradas irracionalmente. Por un lado, se anuncian bajadas en los precios de los inmuebles, bajadas en nuevo crédito hipotecaria, etc. por lo que no tenía sentido vivir de expectativas de grandes crecimientos cuando el pico fue en Diciembre-Enero.

En USA los precios también siguen bajando, el índice S&P Case-Schiller no puede ser más explícito: -1.5% en las 10 primeras grandes ciudades y -1.0% en las 20 primeras. Recordemos que la última vez que visitó territorio negativo fue en feb-1996

Por otro lado, la confianza de consumidor del Conference Board baja en Marzo y no deja ningún indicador del día en positivo, aunque se mantiene por encima de 100. Estos son los datos:
The consumer confidence index fell to 104.0 in April from a revised 108.2 in March
The present situation index fell to 131.3 from 138.5 in March.
The expectations index slipped to 85.8 from 87.9

Por último, las ventas de casas usadas se deja un -8,4% en el mes (la mayor caída desde 1989, 18 años!!) y un -11,3% anual. El inventario de casas por vender baja un -1,6% pero como la caída de ventas es mayor, el plazo medio de venta se va a 7,3 meses. El precio medio anual baja un -0,3%

25 marzo 2007

Alegría en la bolsa por las ventas de usadas aunque las pendientes de vender no paran de crecer ¿Será una trampa?

La venta de viviendas usadas subió un +3.9% en Febrero, dejando un saldo anual de -3.6%, especialmente por la subida de +14.2% en el Noreste. Cabe destacar la caída anual de -9.6% en el Oeste, donde California tiene un peso muy importante. La nota negativa es que los inventarios de casas por vender sigue al alza, +5.9% en Febrero y +25.6% en el último año.

También el precio es importante, con una variación anual de -1.3%. Si el precio se mantiene en negativo o por debajo de la rentabilidad de los bonos, ya no es una fuente de inversión.

Desde el 27 de febrero, los mercados financieros han tenido 2 grandes sustos: la caída de la bolsa china y las hipotecas subprime. Del primero se han recuperado con nuevos máximos y del segundo parece que lo quieren olvidar rápido como si nada hubiera ocurrido. La recuperación en forma de W ha sido espectacular aunque hay algo que no cuadra: las bajadas con gran volumen y las subidas con poco volumen. Si contamos el promedio del volumen de los días de la primera y segunda bajada nos da 314.250, y para los días de las 2 fases de subida nos da 239.000, o sea, un 24% menos. ¿No venderían muchos en las bajadas y pocos comprarían en las subidas?

27 febrero 2007

Finalmente los mercados financieros se alinean con la economía real

Mayor caída desde Sept. 2001: -3% Dow Jones y -4% Nasdaq 100. En sólo 1 minuto, justo antes de las 21h. hora española, el Dow ha caído casi 200 puntos.

Tras estos sucesos, los datos del día poca importancia tienen, más que para confirmar que era necesario volver a la economía real: los pedidos de bienes duraderos han caído en enero un -7.8% y los bienes de equipo sin Defensa ni aviones, ni más ni menos que un -19.9% (en la gráfica de la FED de St. Louis se puede apreciar):


La construcción ha dado un nuevo respiro a su sector (no al bancario que es el que empieza a sentir su efecto) creciendo las ventas de viviendas usadas un 3% mensual (aunque un -4.3% anual). El inventario de casas por vender sube un +2.9% mensual y un +23.1% anual. Lo que sigue preocupando es el crecimiento negativo de los precios, un -3.1% anual.

Otro índice de precios americanos es el nuevo índice nacional de precios Case-Shiller de S&P, que indica que el 4T los precios de las viviendas en USA bajaron un -0.7% dejando la tasa anual en +0.4%, siendo -1.5% para las nuevas y +0.0% para las usadas

26 enero 2007

Finalmente los precios de las usadas en 2006 en USA no varían. El consumo en Alemania cae con fuerza

Ayer se publicó la venta de viviendas usadas (existing homes) y tras bajar un -0.8% mensual deja el dato definitivo del 2006 en 6.220.000 viviendas, un -7.9% anual. Asimismo el precio de este tipo de viviendas queda plano respecto al ejercicio anterior: 0.0%. Cuando el precio de la vivienda no sube o sólo la inflación (como preveen en España) ya no interesa como inversión y toda la especulación se retira de este mercado. Tampoco sirve para refinanciar e incluir préstamos para vehículos o viajes porque al no subir el valor los bancos no lo aceptan como mayor garantía. Hoy veremos si la venta de viviendas nuevas sigue el mismo camino. Este dato está más correlacionado con la actividad de la construcción por el efecto arrastre de muchos sectores.

También se publicó el IFO con una inesperada caída de 108.7 a 107.9 pero con una ligera mejora de las expectativas. El ratio expectativas menos situación actual también mejora pero sigue en negativo en -9.6. Como se aprecia en la gráfica, una recuperación de la economía viene precedida de unas mejores expectativas cuando ahora la situación es al contrario. El aumento del IVA empieza a pasar factura, como también se ha visto en la confianza del consumidor alemán, el GfK cayendo más de lo esperado hasta 4.8 aunque lo más grave es la caída a la propensión a la compra y al consumo: baja exactamente 65 puntos de 59.9 a -5.1. Casi nada.

28 diciembre 2006

Mejora ¿puntual o definitiva? en las viviendas usadas

La batería de los últimos datos del año son de moderado optimismo:

1. Las ventas de viviendas usadas en Noviembre suben un +0.6% mensual pero un -10.7% anual. Las casas por vender, el inventario, baja un -1.0% pero un considerable +30.6% anual. Estos 2 datos cruzados dan el periodo medio de venta que queda en 7.3 meses, mejora una décima pero muy lejos de los 5 meses de Noviembre 2005. Por último, los precios, bajan un -3.1% anual, mejorando respecto al -3.5% anterior, pero éste es el dato preocupante porque como inversión no es rentable, como consumidor puedo posponer la compra (a la espera de mejores precios) y como banco se me reduce la garantía en caso de impago.

2. El índice de los gestores de compra de Chicago (NAPM) sale del negativo (49.9) y sube hasta 52.4, impulsado por los nuevos pedidos que suben de 52.0 a 57.8. Aquí el dato preocupante es el componente del empleo que baja de 49.4 a 45.8, adentrándose en terreno negativo.

3. La confianza del consumidor sube fuerte de 105.3 a 109.0, desmintiendo la correlación entre el índice NAHB y el consumo.

En resumen, mejora la construcción parcialmente, el consumo aún no se resiente pero la industria pierde empleo y habrá que esperar al próximo dato del ISM para ver si se recupera o no, especialmente el componente del empleo.

28 noviembre 2006

Malos datos macroeconómicos en USA: Bernanke's not comfortable


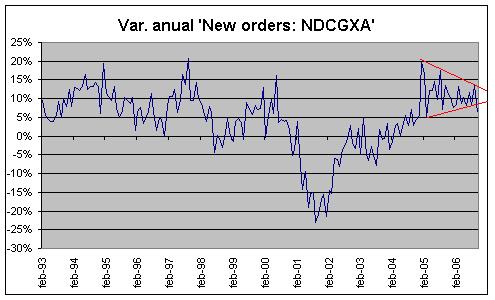
Los pedidos de bienes duraderos (que duran más de 3 años como automóviles, neveras, etc.) bajan en Octubre un -8.3% mensual, casi nada. Como cada mes, nos fijamos en los bienes de equipo sin gastos de Defensa ni aviones, el NDCGXA (non defense capital goods excluding aircrafts) y los pedidos bajan un significativo -5.1% mensual, dejando el anual en +2.3%.

La confianza del consumidor elaborado por The Conference Board baja en Noviembre de 105.1 a 102.9 con una variación interanual de +4.7% frente al 23.4% del mes anterior. Por encima de 100 significa expansión y sólo registros por debajo de 80 indicarían recesión. Pero baja. Las expectativas de 91.9 a 89.2, dejando el anual en +0.9% vs 31.1% anterior. Muy volátil.

Las ventas de viviendas usadas (existing home sales) se recuperan un +0.5% en Octubre, pero están un -11.5% respecto a un año antes. El inventario, o sea, las casas usadas puestas al mercado pendientes de vender, sube un +1.9% mensual y un +34.4% anual. A partir de estos datos, tenemos el plazo de venta medio que se sitúa en 7.4 meses, cuando en oct-05 estaba a 4.9 meses (durante los años gloriosos de 2003-2005, este plazo se mantuvo entre 4.3 y 4.7 meses).
Lo más significativo del dato es el precio interanual: -3.5%. Dicen que es la mayor bajada desde 1968 y los 2 principales efectos son:
1. Quien quiera comprarse una vivienda usada, puede estar pensando en esperar por las expectativas de menores precios en el futuro
2. Desmonta por completo el círculo de refinanciaciones (para la compra de vehículos, viajes,..) gracias a la revalorización de los inmuebles

Por último, dato poco significativo, el índice manufacturero de la FED de Richmond muestra una recuperación: sube de -2 a 7 y suben los grandes componentes: envíos(de -7 a 6), nuevos pedidos (de -1 a 6) y empleo (de 4 a 10).

Mañana será importante con la publicación de PIB para ver si se confirma el enfriamiento. No hay nada que indique lo contrario.

25 octubre 2006

Máximos en Bolsa y mínimos en viviendas e industria

Nuevos máximos en la bolsa americana y nuevos mínimos en viviendas y producción. La venta de viviendas usadas baja hasta una tasa anualizada de 6.180.000, mínimo desde ene-04, un -1.9% mensual y un -14.2% anual. Y los precios ¿quién seguirá diciendo que los precios de las viviendas nunca bajan?: un -2.2% anual. Mañana la venta de viviendas nuevas.

El índice de la FED de Chicago, CFNAI, que engloba 85 indicadores, baja de nuevo de -0.06 a -0.51, y la media móvil trimestral ENTRA EN TERRENO NEGATIVO de +0.05 a -0.25. El rango que señala el estancamiento de la economía está entre -0.7 y 0.0, y el nivel que señala recesión es por debajo de -0.7, y cada día está más cerca. El 53% de los componentes contribuyen negativamente.

Asimismo, hoy se ha publicado el IFO con una ligera mejora en el clima (de 104.9 a 105.3), en las expectativas (de 98.9 a 99.2) y en la situación actual (de 113.3 a 111.8). El ratio de expectativas menos situación actual sigue en mínimos desde abr-91, o sea, 15 años. Mal asunto.

25 septiembre 2006

Primer dato de la semana: ventas viviendas usadas en USA -12.6% anual

Empezamos con el dato de ventas de viviendas de 2ª mano (existing home sales) de Agosto en USA: bajada de -0.5% mensual y -12.6% anual, confirmando el pinchazo de la burbuja inmobiliaria en USA, al llevar 5 meses bajando, y aunque quizá repunte algún mes, en la psicología del consumidor no está comprar una casa hoy para que mañana sea más barata: el precio de las usadas ha bajado un -1.7% en dato internanual. Aviso para navegantes en España, cuando se habla de que los precios nunca bajan, donde baja primero son en las usadas.

El miércoles tenemos el dato de las viviendas nuevas (new home sales), y el último dato de Julio fue de -21.6% anual en ventas y +22.4% anual en los inventarios (casas terminadas sin vender)