28 diciembre 2006

Mejora ¿puntual o definitiva? en las viviendas usadas

La batería de los últimos datos del año son de moderado optimismo:

1. Las ventas de viviendas usadas en Noviembre suben un +0.6% mensual pero un -10.7% anual. Las casas por vender, el inventario, baja un -1.0% pero un considerable +30.6% anual. Estos 2 datos cruzados dan el periodo medio de venta que queda en 7.3 meses, mejora una décima pero muy lejos de los 5 meses de Noviembre 2005. Por último, los precios, bajan un -3.1% anual, mejorando respecto al -3.5% anterior, pero éste es el dato preocupante porque como inversión no es rentable, como consumidor puedo posponer la compra (a la espera de mejores precios) y como banco se me reduce la garantía en caso de impago.

2. El índice de los gestores de compra de Chicago (NAPM) sale del negativo (49.9) y sube hasta 52.4, impulsado por los nuevos pedidos que suben de 52.0 a 57.8. Aquí el dato preocupante es el componente del empleo que baja de 49.4 a 45.8, adentrándose en terreno negativo.

3. La confianza del consumidor sube fuerte de 105.3 a 109.0, desmintiendo la correlación entre el índice NAHB y el consumo.

En resumen, mejora la construcción parcialmente, el consumo aún no se resiente pero la industria pierde empleo y habrá que esperar al próximo dato del ISM para ver si se recupera o no, especialmente el componente del empleo.

Euforia tras los datos de ventas nuevas viviendas. Atención a las divergencias del Ibex 35 y Nasdaq 100

Con subidas del +0.7 /0.8% y un nuevo récord ha recibido Wall Street los datos de ventas de nuevas viviendas de Noviembre: +3.4% mensual y -15.3% anual (-25.4% el mes pasado). Asimismo, los inventarios (viviendas en venta sin vender) bajan un -1.4% mensual y un +9.0% anual. El periodo de venta baja a 6.3 meses, comparado con el pico de 7.2 meses de Julio pero peor que los 4.9 meses de hace 1 año. En resumen, buen mes pero el anual sigue muy malo.

El dato que ha colmado el vaso de la euforia ha sido el precio de la vivienda. Si el mes pasado subía hasta +2.0% entrando en terreno positivo, este Noviembre asciende a +3.2% y se habla en los siguientes términos: the housing market may have bottomed out (el mercado inmobiliario ha tocado fondo) o This could lead to greater strength in the economy in 2007 than expected (esto puede llevar a un mayor crecimiento en 2007 que el esperado). O sea, si el mes pasado o incluso con los datos de permisos de la semana pasada, parecía que este sector podría arrastrar a la economía, el espiritu navideño nos lleva a la euforía y sólo se ve mejoras. Más vale ser optimista que pesimista pero no inconsciente.

Hoy por último, haremos un comentario sobre los mercados financieros, y las divergencias existentes, que siempre acaban pasando factura. En el gráfico diario del Ibex, se aprecia que antes de la fuerte caída de Mayo, el índice iba subiendo mientras que los principales indicadores, el RSI y el MACD iban perdiendo fuerza, es decir, el índice realiza máximos crecientes mientras los indicadores máximos decrecientes. Ahora la situación actual es parecida, con el Ibex en máximos mientras los indicadores descienden. Es un aviso importante que, en caso de cumplirse arrastraría el índice, pero que puede ser una falsa alarma en cuanto los indicadores rompan al alza la línea de tendencia. Esto podría suceder sólo si Wall Street arrastrara todos los mercados mundiales (el Nasdaq 100 está en la misma situación, de clara divergencia) o que aparecieran signos reales de caída de la construcción (y a la vez se tuvieran en cuenta).

26 diciembre 2006

Richmond FED's Manufacturing Conditions Survey: más de lo mismo

El dato de hoy no es muy importante pero está en la línea de confirmar la desaceleración: las condiciones manufactureras de la región atlántica central cae de +7 a -6 y los componentes siguen la misma estela: envíos de 6 a -4, los nuevos pedidos de 6 a -8 y el empleo de 10 a -5 (caída significativa). En las gráficas se aprecia que nos situamos en niveles del 2003, antes de la Gran Subida:


Veremos cómo se comportarán los indicadores del mercado inmobiliario: New & Existing home sales

24 diciembre 2006

Feliz Navidad y Próspero Año Nuevo
Merry Christmas and Happy New Year
Bon Nadal i Feliç Any Nou
Joyeux Noël et Bonne Année
Frohe Weihnachten und ein frohes neues Jahr
Buon Natale e Felice Anno Nuovo
Feliz Natal e Próspero Ano Novo

21 diciembre 2006

Día cargado de datos con un denominador común: desaceleración

1. El PIB del 3T en USA finalmente se queda en el 2.0%, cuando la primera estimación sorprendió con un 1.6% y la segunda revisión con un 2.2%. Hay que tener en cuenta que el 3T acabó hace casi 3 meses y desde entonces todos los indicadores han seguido deteriorándose, por lo que no augura buenos datos para el 4T

2. El CFNAI, indicador de la actividad nacional de la FED de Chicago, baja su media móvil de 3 meses de -0.22 a -0.33, en clara contracción al estar por debajo de +0.20 y cada vez más cerca de -0.70, donde estaría oficialmente en recesión. De los 85 componentes, 56 contribuyen negativamente
3. El Leading indicator sube un +0.1% mensual y es el tercer mes consecutivo con ganancias. Es el dato que distorsiona el análisis ya que se recupera hasta igualar el dato de junio de este año. Es un indicador cada día menos creíble y que no aporta mucha información.

4. Finalmente la guinda la ha puesto el Philly Fed, poniendo nervioso a Wall Street. Las condiciones manufactureras de esta área caen de 5.1 a -4.3 (se recuperó en noviembre tras probar el negativo en octubre y ahora en diciembre vuelve a probarlo) y las expectativas también pasan de 12.4 a 6.7. El componente de nuevos pedidos sigue en negativo, lo que significa que la mayoría de empresas entran menos pedidos que los meses anteriores

20 diciembre 2006

La construcción en USA sigue sin levantar cabeza en caída libre

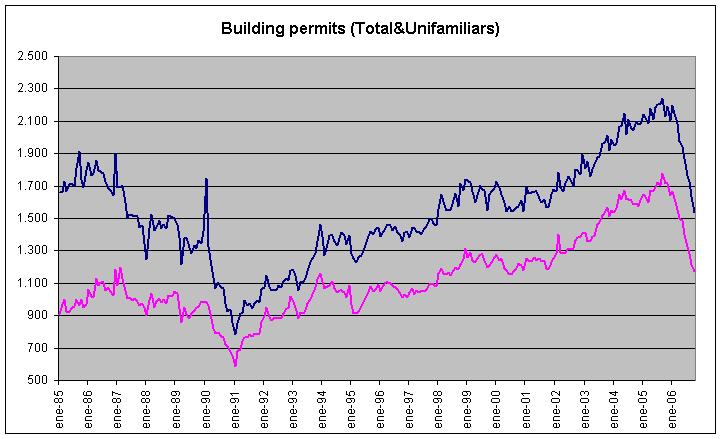
A pesar de subir mensualmente las viviendas iniciadas, los permisos de construcción caen de nuevo un -3% en Noviembre dejando el interanual en -31%, con caída desde los máximos de sept-05. Este año 2006 no ha dejado de bajar ni un sólo mes. Las unifamiliares siguen la misma suerte y bajan un -33% anual.


Es curioso que al comparar las viviendas iniciadas en USA con España, se observa que en España se inicia el 60% de viviendas que en USA, cuando la población es comparativamente un 15% (44 millones en España frente a 300 en USA). Es impresionante la cantidad de declaraciones de diferentes expertos, entidades y organismos de reconocido prestigio y de nivel mundial alertando sobre los efectos nefastos de la inexplicable burbuja española.

Respecto al IFO de Diciembre, sigue mejorando la situación actual así como las expectativas aunque éstas a un menor ritmo. En un año, la percepción de la situación sube un 9% frente al 2% de las expectativas. Esta divergencia, muy acentuada en el ZEW, nos sitúa en un ratio de expectativas menos situación actual de -12.8, dato mínimo desde abr-91, sin contar el mes de Noviembre. Veremos como afecta la subida del IVA y del dólar a la economía alemana en el futuro.

18 diciembre 2006

El Euribor cerca del 4% aunque caiga la inflación, y en USA también cae y se queda con los tipos elevados

El Euribor alcanza los 3.95% tras la subida del BCE, que subió hasta el 3.5% el pasado 7 de diciembre. Si las previsiones se cumplen y el BCE sube al 4% durante el 1T 2007, el Euribor podrá subir hasta el 4.5% tranquilamente. La inflación no es muy alta en Europa pero tienen que parar tanto la burbuja inmobiliaria como la burbuja bursátil.

La inflación siempre es un problema, por eso es la principal preocupación de la Reserva Federal y los bancos centrales pero cuando cae de golpe no viene por una política monetaria adecuada sino por una brusca caída de la actividad económica que reduce la demanda frente a una oferta sobredimensionada. En el gráfico (en rojo el IPC y en azul la subyacente), la situación actual se parece a la previa a la recesión del 2001.

En el siguiente gráfico, que refleja la curva de tipos de interés en USA, cuando se ha dado una curva invertida (tipos a corto superiores a los tipos a largo), también se han producido recesiones posteriores.

El índice de los constructores de viviendas baja de nuevo pero creen que lo peor ya ha pasado

Así reza en la nota de prensa de la National Association of Home Builders de diciembre:

builders of new single-family homes continue to believe that the worst of the downswing in home buying is behind them.
que viene a decir que los constructores de casas creen que lo peor ya ha pasado. Sin embargo, el HMI ha bajado de 33 a 32, cuando los economistas esperaban un valor de 34. Asimismo, el tráfico de compradores (buyer's traffic) baja de 26 a 23. Lo único que se salva (en azul en el gráfico) son las expectativas de compra de casas unifamiliares a 6 meses que sube: Muy acertado, están bajando los precios, por lo tanto, es mejor retrasar la compra para comprar más barato y digo que compraré en 6 meses, y si sigue la crisis, pues vuelvo a retrasar la compra, accentuando la crisis en el sector.


Veremos si mañana se confirma con los permisos. Recordamos que este índice está muy correlacionado con el consumo, que de momento se mantiene.

También tendremos el IFO para ver si las expectativas siguen divergiendo con la situación real, como el ZEW.

Respiro en las ventas minoristas en USA a la espera de nuevos datos sobre la vivienda

Las ventas al por menor de Noviembre dan un nuevo respiro en el proceso de desaceleración de la economía americana: el general, el excluido los automóviles y el GAFO (General merchandise, apparel, furniture & other) suben entre un +1.0% y +1.1% mensual y entre un 5.3% y 5.6% anual.

En el gráfico de la Reserva Federal de St. Louis, deflactado con la inflación y ajustado estacionalmente, se observa que creció desde los 90 hasta dic-1999 que se estancó para entrar despúes en recesión. Ahora, tras marcar un máximo en ene-2006 parecía que correría la misma suerte pero este Noviembre ha cambiado el panorama con una fuerte subida.

Después del buen dato del empleo, este dato nos descoloca y habrá que esperar la semana próxima para ver la evolución de la construcción, con el NAHB, las viviendas iniciadas, permisos de construcción y el MBA de hipotecas. También veremos si la industria (índices de la FED de Chicago y Filadelfia, pedidos de bienes duraderos) nos confirma la contracción del ISM, así como el Leading Indicator y el PIB 3T final sobre el global de la economía.

12 diciembre 2006

Preocupante divergencia entre las expectativas y la percepción de la situación actual en Alemania

A pesar de que el ZEW Indicator, que recoge las expectativas, mejora sensiblemente de -28.5 a -19.0 (muy lejos de su media histórica situada en 33.7), no es suficiente para neutralizar la Current Economic Situation que se ha disparado hasta 63.5, dejando el ratio de Expectativas menos Actual en un récord de -82.5 ¿Qué significa esto? Habitualmente antes de una recuperación sólida, suben las expectativas de un futuro próximo y se percibe una mala situación actual. En este caso, las expectativas son muy malas, o sea, el futuro y, en cambio, se ve el día a día espléndido. Mala señal, y más cuando se acerca el temible 1 de enero con la subida del IVA en Alemania.

En España, también es temible el 2 de enero debido a que parte de la subida de la bolsa actual se debe a la falta de vendedores que esperan vender en 2007 y así pagar menos impuestos del IRPF debido a que todas las plusvalías tributarán al tipo de fijo del 18% en lugar del marginal (que puede llegar al 45%).

En USA, se publicaron los inventarios mayoristas de Octubre con malas noticias: bajan las ventas un -0.5% y suben inventarios +0.8%, subiendo el ratio inventario sobre ventas de 1.18 a 1.20, nivel más alto desde Noviembre 2003

Por ello, la FED hoy ha decidido mantener los tipos en 5.25% y dice: Economic growth has slowed over the course of the year, partly reflecting a substantial cooling of the housing market.

10 diciembre 2006

Confirmada la recuperación del empleo

Si los datos de la ADP daban 158.000 empleos creados, el dato definitivo del Bureau of Labor Statistics era de 132.000, un buen dato tras 2 meses de descensos. Sin embargo, las manufacturas van destruyendo ocupación con 15.000 empleos menos. Esta situación también se refleja en el Diffusion index of employment, es decir, el % de empleadores que creen que van a contratar o despedir personal: en global, mejora de 55.0 a 57.2 y en la manufactura, mejora de 41.1 a 45.8 aunque permanece por debajo de 50.

Como cada mes, calcularemos la previsión de la producción industrial a través de la variación de empleos por horas trabajadas de media por semana:
Octubre 14.179 x 41.2 = 584.175
Noviembre 14.164 x 41.1 = 582.140
Por lo tanto, la producción industrial podría bajar un -0.35%

Curiosa la gráfica sobre la pérdida de empleos en la industria: hoy día está a niveles de los años 50, explicado por la terciarización de la economía (los servicios representan el 80%) y de la deslocalización de la producción, especialmente en China.

En otro orden, se publicó el índice de confianza del consumidor según la Universidad de Michigan, bajando de 93.6 a 92.1. El índice de expectativas también bajó de 84.8 a 83.2 así como el índice de situación actual de 107.3 a 106.0. En conclusión, se mantiene por encima de 90 pero con un pequeño margen y a unos niveles similares a los de hace 1 y 2 años.

06 diciembre 2006

Tímida recuperación empleo en USA, UK sigue los pasos de USA y la burbuja en España imparable


A la espera de los datos completos del viernes del empleo en USA, la ADP ha publicado un estimación de 158.000 puestos creados, por lo que si se cumpliera, sería una recuperación tras los 92.000 de Octubre. Asimismo, el Hudson Employment Index ha subido fuertemente casi 4 puntos.

Por otro lado, las cifras de la producción en UK han sido malas: -0.4% bajada de la manufactura vs +0.2% esperado, y -0.8% caída producción industrial vs +0.1% esperado. El que está realmente tocado es el consumidor: no hay más que ver los gráficos del índice Nationwide Consumer Confidence y del componente del Spending Index bajando a mínimos desde 1990, afectado por el incremento de personas que creen que ahora es un mal momento para compras de viviendas o vehículos (el informe completo lo podéis obtener en el apartado de enlaces clicando en consumidor o UK).


Por último, reseñar que el Ministerio de Fomento ya ha publicado los datos de viviendas iniciadas en Septiembre en España, pasando de las 851.000 anuales a 912.551 (!!!) gracias a las casi 130.000 viviendas iniciadas solamente en el mes de Septiembre. Vamos camino de igualar a USA y ser la nueva potencia económica mundial o de explotar por los aires. El problema no vendrá por los puntos que suban el tipo de interés, que restan simplemente poder adquisitivo, sino por las pérdidas de empleo que hacen imposible afrontar las hipotecas.

02 diciembre 2006

El ISM confirma que la economía americana entrará en recesión a corto plazo

Plena confirmación de los datos de los gestores de compra de Chicago en el ISM (el PMI por excelencia de la industria): entra en zona de contracción al descender hasta 49.5 desde 51.2 anterior, más cuando la previsión estaba por encima del valor del mes anterior. Mínimo desde marzo 2003. Mirando el desglose, no queda nada donde cogerse:
- Nuevos pedidos: cae de 52.1 a 48.7
- Empleo: cae de 50.8 a 49.2 (Atención a los datos del empleo de la próxima semana, con este precedente y las solicitudes de desempleo).

En resumen, <50 peligro de recesión y <46 recesión confirmada. Ver que pasó en la crisis 2000-2001: en nov-00 estaba a 48.5 y el mes siguiente bajó a 43.9

Finalmente, y como colofón, vamos a ver el ratio que tiene una alta correlación con el PIB: NEW ORDERS LESS INVENTORIES (Nuevos pedidos menos inventarios): cae hasta un espectacular -1 en negativo y el peor dato desde marzo 2001, en plena recesión. No hay más que ver la gráfica.


En otro orden de cosas, y ya no es ninguna sorpresa, el gasto de la construcción en USA en Octubre baja un -1.0% mensual, cuando se esperaba un -0.3%. La construcción residencial privada baja un -1.9%. Por cierto, en tasa anual el Construction Spending está en +0.5%, cuando hace un par de años alcanzaba casi +14%
(Gráfica del Gasto en Construcción gentileza de Martin Capital Advisors)

30 noviembre 2006

Precios viviendas ralentizan en 3T y pre-ISM (NAPM de Chicago) entra en contracción

Los precios en 3T 2006, según la Oficina Federal de la Vivienda (aquí tenéis el informe completo en OFHEO), han subido un +0.86%, que anualizado (o sea, la última variación trimestral x 4) es de +3.45%, la cifra más baja desde 2T 1998. El interanual (la variación en los últimos 12 meses) es de +7.73%.

También destacar hoy el índice de gestores de compra de la zona de Chicago (NAPM), que anticipa el ISM, ¡ha entrado en zona roja, o sea, en zona de contracción! descendiendo por debajo de 50 hasta 49.9 (por cierto, se esperaba un 51.9). Destaca la bajada de nuevos pedidos, de 54.1 a 52.0 y la del empleo, de 57.0 a 49.4

Por cierto, el dólar sigue su escalada alcista y está a 1.3259, malas noticias para las exportadoras alemanas, y sería buena noticia para las exportadoras americanas

Baja de nuevo la venta de new homes, con muchas cancelaciones. Atención a las peticiones de desempleo


Ayer fue un día cargado de datos económicos. Por un lado, el PIB del 3T de USA se revisa la primera estimación de 1.6% hasta 2.2%. Muy buen dato pero corresponde a julio, agosto y septiembre, y ya queda un poco lejos. Lo importante son los datos de noviembre, como el ISM del viernes, que se habla que podría estar por debajo de 50. Se acaba de publicar los initial claims of unemployment insurance, o sea, las peticiones de empleo semanales y ha salido un dato inesperado: 357.000 frente a las 323.000 de la semana anterior y la previsión de 315.000. Empiezan a aflorar los grandes despidos, sobretodo de las carmakers. El dato que se utiliza es la media de 4 semanas (casi un mes) y ha alcanzado la cifra de 324.750. A partir de 350.000 sería preocupante y a partir de 400.000 recesión pero es el dato más alto desde junio.

Ayer también se publicó la venta de viviendas nuevas en Octubre: -3.2% mensual, -25.4% anual (frente -14.2% anualizado de Septiembre). El precio sube un 2.0% anual, lo que significa pasar a positivo. El periodo medio de venta está en 7 meses, tras los 6.7 del mes pasado. Más de lo mismo, destacando la siguiente frase: Home builders reported a large increase in cancellations in recent months. Cancellations are not reflected in the government data.

28 noviembre 2006

Malos datos macroeconómicos en USA: Bernanke's not comfortable


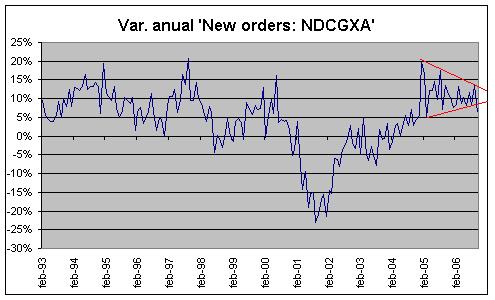
Los pedidos de bienes duraderos (que duran más de 3 años como automóviles, neveras, etc.) bajan en Octubre un -8.3% mensual, casi nada. Como cada mes, nos fijamos en los bienes de equipo sin gastos de Defensa ni aviones, el NDCGXA (non defense capital goods excluding aircrafts) y los pedidos bajan un significativo -5.1% mensual, dejando el anual en +2.3%.

La confianza del consumidor elaborado por The Conference Board baja en Noviembre de 105.1 a 102.9 con una variación interanual de +4.7% frente al 23.4% del mes anterior. Por encima de 100 significa expansión y sólo registros por debajo de 80 indicarían recesión. Pero baja. Las expectativas de 91.9 a 89.2, dejando el anual en +0.9% vs 31.1% anterior. Muy volátil.

Las ventas de viviendas usadas (existing home sales) se recuperan un +0.5% en Octubre, pero están un -11.5% respecto a un año antes. El inventario, o sea, las casas usadas puestas al mercado pendientes de vender, sube un +1.9% mensual y un +34.4% anual. A partir de estos datos, tenemos el plazo de venta medio que se sitúa en 7.4 meses, cuando en oct-05 estaba a 4.9 meses (durante los años gloriosos de 2003-2005, este plazo se mantuvo entre 4.3 y 4.7 meses).
Lo más significativo del dato es el precio interanual: -3.5%. Dicen que es la mayor bajada desde 1968 y los 2 principales efectos son:
1. Quien quiera comprarse una vivienda usada, puede estar pensando en esperar por las expectativas de menores precios en el futuro
2. Desmonta por completo el círculo de refinanciaciones (para la compra de vehículos, viajes,..) gracias a la revalorización de los inmuebles

Por último, dato poco significativo, el índice manufacturero de la FED de Richmond muestra una recuperación: sube de -2 a 7 y suben los grandes componentes: envíos(de -7 a 6), nuevos pedidos (de -1 a 6) y empleo (de 4 a 10).

Mañana será importante con la publicación de PIB para ver si se confirma el enfriamiento. No hay nada que indique lo contrario.

24 noviembre 2006

IFO sube pero empujará el tipo interés y el euro, dañando la incipiente recuperación

Mejora importante del IFO en Noviembre subiendo hasta 106.8, máximo desde feb-91 . También suben las expectativas hasta 100.1, aunque en menor medida y empeora el ratio Expectativas menos Situación actual, que casualmente también está a niveles de feb-91. Sin embargo, mejoran los registros parciales de expectativas de la industria, construcción, etc.
¿Cómo hay que tomarse este dato? Pues junto con el dato trimestral del PIB de Alemania de +0.6% bien para su economía pero mal para la previsión de nuevas subidas de tipos, que a su vez, hará que se debilite el dólar y, como está pasando hoy, se dispare por encima de 1,30 (tampoco tienen muchas opciones para financiar sus twin deficits. A su vez, se entraría en el círculo vicioso de que si cae el dólar, afecta negativamente a las exportaciones alemanas, que hoy por hoy, es lo que soporta el crecimiento, no el consumo ni la inversión.

22 noviembre 2006

CFNAI, o actividad en la región de Chicago, sigue desacelerándose


CFNAI, el índice de la actividad nacional de la FED de Chicago de Octubre publicado ayer, mejora levemente de -0.38 a -0.31 pero la media de 3 meses (el dato a seguir) baja de -0.15 a -0.19. De momento estamos en negativo, dentro de la franja de entre 0.0 y -0.7 que marca estancamiento y cada mes un poco más cerca del nivel de recesión por debajo de -0.7. Como se ve en la gráfica, marcamos mínimos desde 2003. No es buen sintoma. Asimismo, de los 85 componentes que componen este indicador, 48 contribuyen negativamente y 36 positivamente.

También se ha publicado la revisión de la confianza del consumidor elaborado por la Universidad de Michigan para Octubre, y normalmente no varía mucho respecto al preliminar. En este caso, se han revisado a la baja, tanto el global de 92.3 a 92.1 como las expectativas de 83.4 a 83.2. De momento mantenemos el global por encima de 90, por debajo del cual indicaría dificultades para el consumidor

20 noviembre 2006

Leading indicator se mantiene en USA. Atención al sector de la construcción en Francia


Pocas sorpresas refleja el Indicador avanzado de la economía americana de Octubre: sube +0.2% mensual y +1.0% anual y de momento no anuncia una recesión inminente al no cumplir las condiciones habituales:

  1. Condición: meses consecutivos de recesión => lleva 2 meses subiendo
  2. Condición: alto porcentaje de componentes bajando => 70% suben y 30% bajan
  3. Condición: máximo se anticipa 9 meses => marcó el máximo hace 7 meses y está cerca de él (138.3 en Octubre frente al 138.9 en Marzo)
Por lo tanto, no es grave. Sin embargo, mirando la gráfica está dibujando una estructura similar a la anterior a la recesión del 2001. Veremos si se confirma o no.

Respecto a los Indicadores avanzados que también realiza THE CONFERENCE BOARD para los otros principales países, España está disparada (+0.7% mes, alcanzando máximos históricos), Francia y UK +0.2%, y Japón baja por 2º mes consecutivo. Para Francia, a pesar de subir, Buildings permits made the largest negative contribution, ¿será el 1º signo de desaceleración que arrastre la economía, como refleja el inesperado 0.0% de crecimiento del PIB en el 3T?. Estos indicadores están un poco sesgados con el peso que tienen los índices bursátiles (con máximos en todos los países), que en situaciones de cambio a la baja, normalmente no avisan paulatinamente sino de forma brusca.

17 noviembre 2006

Prosigue la brutal caída de la construcción residencial en USA

Si ayer los home builders tenían un pequeño respiro, hoy no hay lugar a dudas: la construcción residencial cae a plomo y más tarde o temprano arrastrará toda la economía. Los permisos de construcción caen un -6.3% en octubre (-28.0% anual), siendo el mínimo de 9 años, desde dic-97. Las unifamiliares siguen el mismo camino con caída anual de -31.7%.

Paralelamente las viviendas iniciadas (housing starts) caen un -14.6% en un mes (!) y un -27.4% anual, marcando mínimos desde jul-00.

La conclusión es clara: hace 1 año y 1 mes que se marcó máximos en permisos, cuando históricamente este máximo anticipa 12 meses al inicio de la recesión, y en la gráfica se aprecia la fuerte caída o más bien el crash.