28 diciembre 2007

Caída muy fuerte de las ventas de nuevas viviendas en USA

El U.S. Department of Housing and Urban Development acaba de publicar las ventas de nuevas viviendas de Noviembre: un ritmo anual de 647.000 viviendas, un -9% respecto al mes anterior revisado a la baja de 728.000 a 711.000. En tasa anual, representa un -34.4%.
El periodo medio de venta, calculado con el inventario de casas por vender y las ventas, sube a 9.3 meses, a pesar de bajar los inventarios, pero es que la caída de las ventas ha sido claramente superior.

27 diciembre 2007

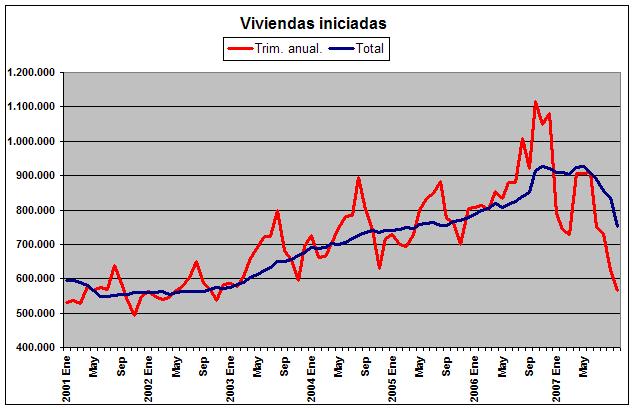
Actualización viviendas iniciadas en España

Efectivamente Abril de 2007 será el punto de inflexión de la famosa burbuja inmobiliaria en España. Desde ese mes, las agencias inmobiliarias saben que pasaron de no tener la necesidad de coger el teléfono por la alta demanda a no tener que cogerlo porque no hay llamadas.

En los datos de visados que publica el Ministerio de Fomento también es en Abril 2007 cuando se dió el máximo anual de viviendas iniciadas: 927.000, mismo récord que también se dió en Octubre 2006. Desde este punto, que coincide con su aniversario, -21% de caída, y si miramos las unifamiliares, un -41% anual y -44% desde los máximos de Marzo 2006 cuando especialmente en la costa se empezaron a destapar casos de corrupción y construcción salvaje.

Si miramos los datos trimestrales anualizados (suma último trimestre por cuatro) estamos a 537.000 viviendas, la mitad del millón de viviendas iniciadas (en dato trimestral anualizado) de hace un año.

En USA, sigue el temor a la desaceleración, con datos de peticiones iniciales de desempleo semanal en máximos de 2 años (349.000) y datos de pedidos duraderos bastante flojos (+0.1% global, -0.7% sin transporte y el non-defense capital goods excluding aircrafts un -0.43% mensual y -2.64% anual (no estacionalizado). En el lado positivo, el consumidor sigue aguantando, con una ligera mejora del The Conference Board Consumer Confidence.

Las caídas de precio de la vivienda forzarán la desaparición del efecto riqueza

Tanto en USA, con amplias caídas de los precios de las viviendas superiores al -6% (-6.7% en las primeras 10 ciudades y -6.1% en las primeras 20), como en España, muestran que el boom de crecimiento basado en la revalorización de los inmuebles, que impulsó fuertemente el consumo, llega a su fin.
En USA, según el índice S&P/Case-Shiller, marca la mayor caída en 27 años y ciudades como Miami o Tampa bajan un -12.4% y -11.8% anual. Otras ciudades como Detroit, antaño sede de los potentes car makers, baja un -11.2%
En España, a la espera de publicar el índice de fotocasa.es de diciembre, el portal idealista.com ha publicado su informe anual de 2007 reflejando bajadas anuales en la ciudad de Barcelona del -2% y en la de Madrid de -0.3%.

Por último, citar los trabajos realizados por el profesor de la Universidad de Barcelona, Gonzalo Bernardos, que desde hace tiempo habla claro sobre la situación de la construcción residencial en España, que vaticina que el precio de los pisos bajará un -8% en 2008. Tras unos días cuando Merryl Linch o una entidad similar anunciaba que España pasará de construir 900.000 viviendas a 300.000, inferior al ritmo de creación de hogares de 450.000 debido a la salida prevista de 700.000 viviendas de inversores, Bernardos habla del impresionante exceso de oferta y elevado importe. También prevé una pérdida de 500.000 trabajadores directos, aún peor de los 250.000 previstos por el BBVA.

20 diciembre 2007

Manufacturing en USA: en situación prerecesión

Sólo hay que mirar los gráficos de 2 indicadores de la actividad en USA:

1. El Chicago Fed National Activity Index, tras tocar el fatídico -0.7 ha rebotado pero se mueve en zona de alto riesgo ¿se parece a la situación previa a la recesión de 2001?

2. El Business Outlook Survey de la FED de Philadelphia, el Philly Fed, cae de +8.2 a -5.7 y las expectativas bajan de 11.3 a 7.7 tras la caída de 30 puntos del mes anterior


Entramos en terreno peligroso y, a pesar de crecimientos del PIB de +4.9% ??? y el mantenimiento de la creación de empleo ???, hoy las peticiones iniciales de desempleo se han situado en 343.000 de media de las 4 semanas, acercándose a la frontera o nivel de 375.000 que marcarían una recesión :Layoffs beginning to climb to dangerous level

19 diciembre 2007

El IFO se acerca a la zona de desaceleración

Con una nueva caída del IFO, -1.2% mensual y -5.3% anual, los indicadores de confianza de Alemania siguen mostrando mucha debilidad, incluso aumentando las probabilidades de entrar en una desaceleración importante (así lo refleja el euro que disminuye su fortaleza, no porque sepamos que la economía americana va a peor sino porque la europea también).

En el segundo gráfico, apreciamos que el indicador se acerca a la zona de DOWNSWING para dejar la de BOOM en la cual entró primero en Agosto 2004 y después, en la fase actual, en Agosto 2005

18 diciembre 2007

¿La vivienda en USA? Pues como siempre

Aburridísimos los datos de la construcción en USA, siempre en la misma dirección.
Los permisos de construcción bajan de nuevo, un -1.5% mensual hasta 1.152.000 anuales, un -24.6% respecto hace 12 meses. Las viviendas unifamiliares (single home) son las que más sufren con una bajada mensual de -5.6% y -33.6% anual.

Curioso es el % de unifamiliares sobre el total en USA, 66%, frente al 15% de España.

17 diciembre 2007

Las últimas caídas de precio de la vivienda en UK empiezan a tambalear el futuro de su economía

Con 3 caídas mensuales en 4 meses y 2 de ellas significativas, como la de Noviembre, con un -3.2%, dejan al índice anual en 4.8%, muy lejos del 15% de hace 6 meses, y el ritmo de la caída es muy importante. Hemos visto desaceleración constante en España y Francia pero no tan pronunciada como en UK. De momento parece que el consumidor aguanta pero se empieza a comentar:
We believe that the shift of house price inflation into negative territory has been a significant tipping point and that the consumer mindset has now changed

11 diciembre 2007

Alemania no levanta cabeza, entre el euro y el brent, acabarán con la eterna promesa para Europa

Cada día que pasa, peor se están poniendo las cosas en Alemania. El indicador ZEW sigue cayendo, de -32.5 a -37.2 en diciembre 2007, el registro más bajo desde enero 1993... Será por la fortaleza del euro o por la creciente inflación gracias al petróleo pero si Alemania no tira y en España ya han dictado sentencia sobre el futuro de su economía, mal lo tiene el Viejo Continente para el futuro próximo.

08 diciembre 2007

El empleo resiste en USA, no en España con incrementos sustanciales del paro

En USA el empleo se mantiene contra viento y marea, y tras las revisiones espectaculares al alza que hubo en meses anteriores, este mes se han creado 94.000 empleos, como siempre gracias a los servicios, con 127.000 empleos creados. También, como es habitual, construcción -24.000 y manufacturas -11.000 destruyendo empleos.

Otro indicador del empleo que hasta ahora esta sospechosamente bajo son las peticiones iniciales de desempleo. En las últimas semanas ha ido aumentando y, su media de 4 semanas, el indicador más utilizado por ser más estable, ya se sitúa por encima de los 340.000 semanales.

En España, el paro sube mes a mes y principalmente en servicios y construcción, los paradigmas del crecimiento (modélico según los españoles y peligrosos según el resto de europeos e instituciones mundiales)

30 noviembre 2007

Situación actualizada de la construcción en España: no apto para cardíacos

El Ministerio de Fomento ha actualizado las viviendas iniciadas. Se ha hablado mucho tiempo del número exagerado de viviendas nuevas en relación a la población y en relación al resto de Europa. En Septiembre, las viviendas caen de 836.000 anuales a 753.000, una caída anual de -17.7% en el total y de -39.7% en las unifamiliares, las más afectadas.

Por otro lado, el precio de la vivienda en España en Noviembre según el índice que elabora fotocasa.es con IESE y la fundación Banesto, indica, por primera vez, un crecimiento negativo interanual: -0.7% tras una caída mensual nada despreciable de -1.2%

Las principales provincias que aportan el mayor peso de la construcción en España, los datos son significativos:

  • Madrid, -3.0% mensual y +0.1% anual
  • Barcelona, -1.1% mensual y +2.4% anual
  • Valencia, -0.7% y -8.9% anual

29 noviembre 2007

La venta de nueva vivienda sube ligeramente en Octubre al tirar por la ventana los precios

En el mes de Octubre sube un 1.7% las ventas de nuevas viviendas aunque el saldo anual no logra mantenerse más allá del -23.5% gracias a la revisión sharply lower de las ventas de Agosto.

Los precios (new home median price) en los últimos 12 meses ponen los pelos de punta: -13%, con una caída en el último mes de -8.6%, en un solo mes..

Sin embargo, los inventarios caen (se empieza a notar la fuerte bajada de los permisos de construcción, y en consecuencia, del housing starts) y dejan un menor periodo de venta de 8.5 meses

28 noviembre 2007

Ventas de usadas en USA: más de lo mismo

Estas son las cifras de las ventas de viviendas usadas en Octubre en USA, que hablan por sí solas:

  • Caída -1.2% mensual y -20.7% anual, menor ritmo desde 1999
  • Caída de los precios hasta -5.1%, con fuerza en el Sud y el Oeste (Florida, California, etc.)
  • Récord de los inventarios (casas sin vender) de los últimos 22 años (desde Julio 1985), dando un periodo medio de venta de 10.8 meses

27 noviembre 2007

Sigue el tobogán de precios de la vivienda en USA

Imparable la caída de precios de la vivienda: en Septiembre, en las 10 principales ciudades, baja un -5.5% anual, y en las 20 principales, -4.9%. Veníamos de tocar techo en +20%, que soportaba el llamado efecto riqueza que permitía la compra de viviendas, coches, viajes, todo a cuenta de la futura revalorarización. Si esto se acaba, también se acabará el consumo. Hoy, el indicador de sentimiento del Conference Board también lo indica con un mínimo de 2 años: de 95.2 a 87.3 en Octubre , con las expectativas en mínimos de 4 años: de 80 a 68.7. Por último, para rematar la faena, ¿cómo ven la inflación en el futuro?. Respuesta:

Consumers think inflation will worsen in the year ahead. The 12-month inflation expectation rose to 5.7% from 5.1% in October.


21 noviembre 2007

Finalmente el consumidor americano abre los ojos

Finalmente el consumidor americano, con la duración transcurrida y prevista de la crisis hipotecaria, el rebote de la inflación, el precio del petróleo a $100, etc. muestra la realidad con una bajada importante del sentimiento al consumo pasando en Noviembre de 80.9 a 76.1, claramente por debajo de la frontera de los 80 que indica dificultades para el consumidor. Asimismo, los mercados financieros lo empiezan a pasar mal, con el carry trade totalmente anulado (el dólar-yen se va a 108, niveles de junio 2005), la competitividad de la moneda europea por los suelos (el euro-dólar por encima de 1,48) y las volatilidades por las nubes (>20).

Así comentan, con optimismo, como lo ve el consumidor:
Consumer spending growth will "nearly come to a halt" for the rest of 2007 and into the first few months of 2008, according to the survey, which added that the "risk that a recession develops is uncomfortably large."

19 noviembre 2007

El HMI de sentimiento de los home builders se mantiene en mínimos

El índice NAHB se mantiene en Noviembre en 19 como el mes anterior sin mostrar ninguna mejora. Los prospect buyers, el tráfico de potenciales compradores, si que mejora ligeramente de 15 a 17, aunque estos niveles récord, están muy lejos de los 50-80 donde se mantenía desde 1995

18 noviembre 2007

Algo gordo tiene que pasar, no puede ser que el ZEW se vaya tan abajo y no entremos en recesión

De nuevo las expectativas de la economía alemana se enfrían a medida que se acerca el invierno.. El índice ZEW, altamente correlacionado con la producción industrial alemana y, por ende, con la europea a excepción de las economías del ladrillo como España, cae hasta -32,5, mínimos desde febrero 1993 (sí, eramos bastante más jóvenes), y deja el ratio expectativas menos situación real en también récord de -102,5 indicando que algo malo se acerca, si la recesión americana es finalmente un hecho, la alemana no será menos.

05 noviembre 2007

Los precios de la vivienda en España siguen bajando, ya por debajo de la inflación

Tampoco es muy difícil, con una inflación disparada que ha pasado de 2.2% a 3.6% en 2 meses. El precio de la vivienda, según el índice fotocasa.es elaborado junto con el IESE, baja un -0.3% en Octubre, un 1.2% anual, -1.0% trimestral y -3.8% trimestral anualizado. Desaparecerá el efecto riqueza, el efecto inversión y el efecto arrastre de toda la economía..

ISM en USA cada vez más cerca de 50, y el PMI en España, por debajo

El ISM sigue su marcha descendente como un imán hacia el nivel 50, y este Octubre baja de 52.5 a 50.9. Ni comentar que los analistas esperaban entorno el 53. En el gráfico siguiente, con la relación del componente de Nuevos Pedidos menos el de Precios, con correlación al S&P (se asimila a los beneficios, los pedidos serían los ingresos y los precios el coste, o sea, el resultado). Mientras se mantenga encima -20 aún pero no tiene fuerza para subir.

Este indicador similar en España, el PMI de las manufacturas (índice de gestores de compra del sector manufacturero elaborado por NTC Economics y el RBS) indica contracción por primera vez en dos años, bajando de 50.8 a 49.6. También indica el estudio que la construcción es el sector más vulnerable por una fuerte caída de pedidos

31 octubre 2007

Las viviendas iniciadas se desaceleran de nuevo en Agosto

36.000 viviendas iniciadas en Agosto, -1.9% anual, el primer registro en negativo desde hace tiempo. En los últimos 12 meses se han iniciado 836.000 viviendas, lejos de los máximos de 927.000 viviendas aunque ninguna de las 2 cifras tiene sentido con el nivel de demanda estimada en España de 450.000 viviendas. Creo que estamos al principio del abismo pero ni hemos empezado a caer ni aún vemos el fondo

Los jefes de compra de Chicago lo ven venir...

El índice de los gestores de compras de la NAPM (National Association of Purchasing Managers) cruzan el nivel de 50 en dirección hacia abajo y sitúan su percepción de 54.2 a 49.7 en Octubre. A pesar de ser un dato muy errático, capaz de subir y bajar más de 10 puntos en un mes si es necesario, es considerado la antesala del ISM. Asimismo, el super-PIB publicado hoy corresponde al 3T, o sea, Julio-Septiembre, y el NAPM corresponde a Octubre.

En detalle, el empleo también entra en negativo (<50) bajando de 52 a 49.5, y los precios pagados de 59 a 74.7. Esto último, casa con el core PCE Index que sube hasta 1.8% (se esperaba entorno a 1.5%. Ni qué decir que ha hecho la inversión residencial, -20%.. Veremos que hará la FED con los tipos pero la inflación no está muy controlada y en Europa no digamos, España +3.6% y Europa +2.6%

Por cierto, datos del ADP, previos al viernes de empleo, +106.000 puestos creados. También el The Hudson Employment Index sube +3.7 hasta 100.8, ligeramente por encima de 100